留意点を理解せず、確定拠出年金をやってはダメです
 jinfp
先日、反響の高かった
私のツイートです。
▼
すべての人がそうとは言わないけど、
銀行マンや税理士さんの中には、
iDeCoや企業型DCを
節税目的で、提案することがあります。
一時的に所得控除が増えて、
資産を守れるかもしれないけど、
留意点を理解せずに
はじめちゃうのは、超危険です!
今日のブログは、
留意点を理解せず、確定拠出年金をやってはダメです
について。
留意点を理解せず、確定拠出年金をやってはダメです
2023年1月29日(日)No.88
まず最初に。
iDeCoは、
節税商品じゃありません。
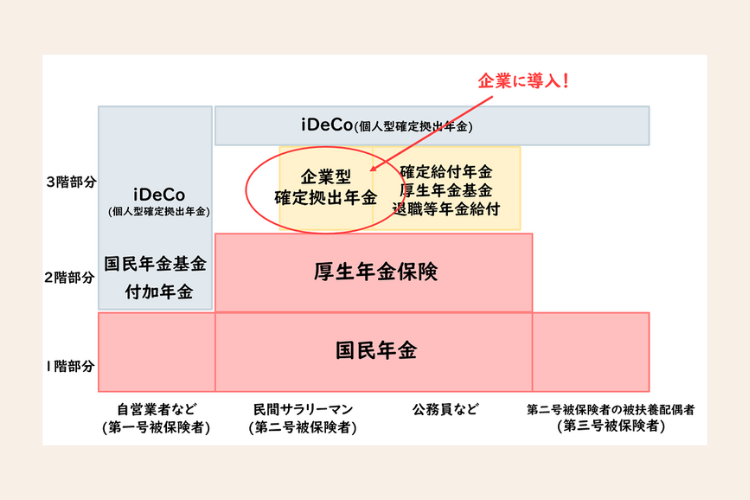
国の年金制度で、
目的は、老後の上乗せ年金をつくること。
もっというと、
長生きするリスクに備えるものです。
金融機関で加入できるので、
金融商品と勘違いする人がいますが、
iDeCoも企業型DCも
国の年金制度です。(3階部分ね。)
▼
なので、
60歳まで
途中、引き出しはできません。
自営業者、フリーランスの方は、
iDeCoなら68,000円/月まで
加入することができます。
68,000/月は、
全額所得控除になるので、
年間81万6,000円まで
所得税がかかりません。
iDeCoをはじめる人は、
メリットだけでなく、
途中に引き出せない、
手薄料がかかる
などの留意点も
確認した上ではじめてくださいね。
本日のまとめ
iDeCoは、
節税商品じゃありません。
資金繰りが悪化した時に備えて、
納税してお金を残す考えも忘れずに。
こういった留意点を話さない
金融機関や士業もダメだけど、
留意点を理解できないまま
はじめちゃう人は、もっとダメです。
お気をつけて。
最後までお読みいただき、感謝しています。
企業型DC導入・社員研修のお問い合わせは、コチラから
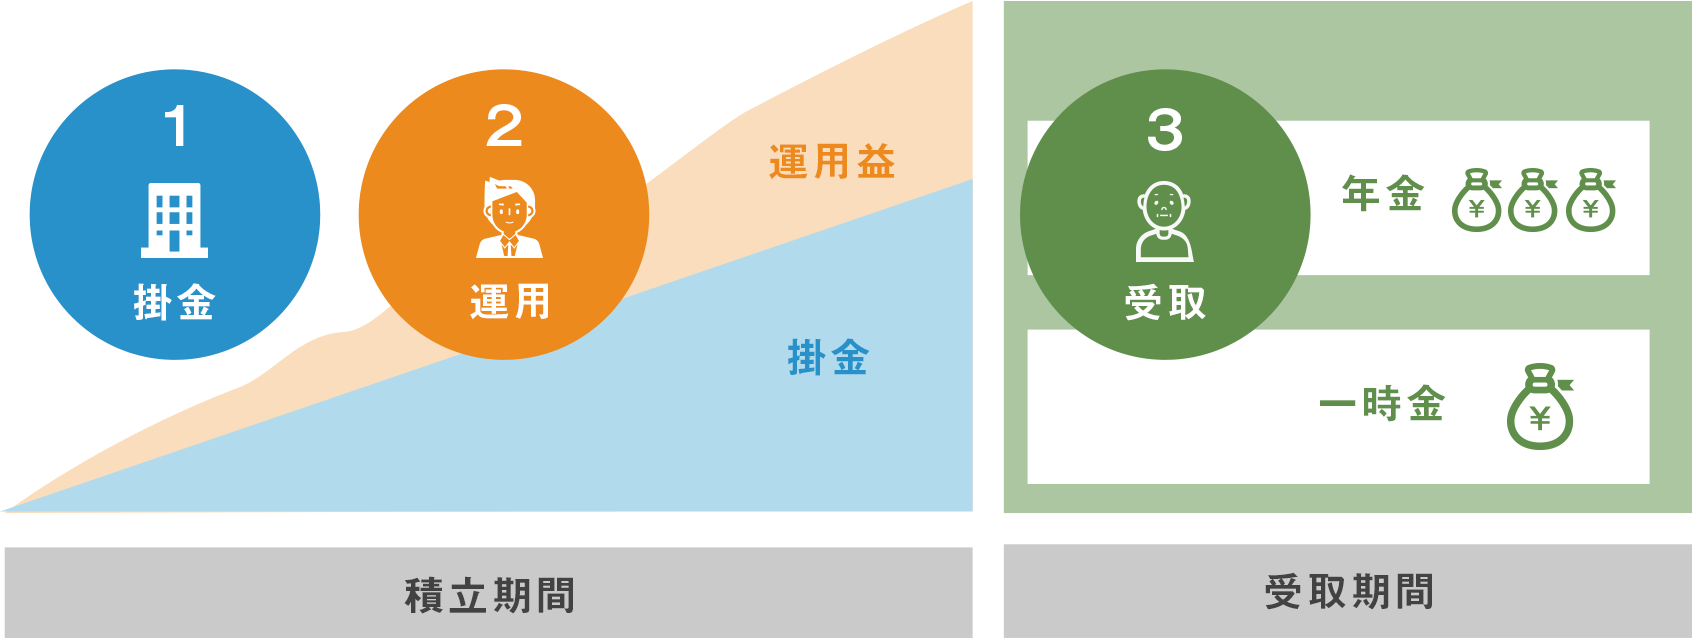
じんFP事務所では、
企業型確定拠出年金の導入、投資教育を行っています。
打ち合わせやお見積りの段階では、
費用は一切かかりません。
お気軽にお問い合わせくださいませ。
無料メール相談
24時間いつでも受付中
企業型確定拠出年金、iDeCoで
お悩みの方はお気軽にご相談ください。